 炒股情绪控制
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话!
名额有限,手慢无。让我们共赴可持续之约!【点击报名】
铜:
(展大鹏,从业资格号:F3013795;交易咨询资格号:Z0013582)
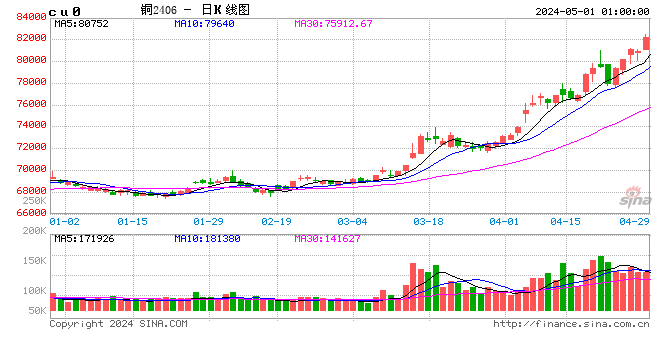
隔夜内外铜价先抑后扬,国内精炼铜现货进口出现小幅盈利,Comex-LME铜价差至100美元/吨附近。宏观方面,法国爆发全国性暴力抗议,骚乱冲击金融市场,10年起国债收益率攀升快速上升15个基点,推动欧元表现偏弱,间接利好美元。地缘政治方面,伊朗革命卫队表示,若地区形势对伊朗变得不安全,整个地区都将不再安全,伊方的回应将远比此前严厉;也门胡塞武装称过去48小时对沙特实施六次军事行动。国内方面,中国1-9月房地产开发投资同比下降20.6%,新建商品房销售额同比下降13.9%。库存方面,LME库存增加6750吨至232175吨;Comex铜库存增加1173吨至718206吨;SHFE铜仓单下降976吨至35410吨,BC铜仓单下降125吨至2954吨。需求方面,国内供应边际改善,但企业高价备货意愿依然谨慎,现货升水继续下降。白宫至今仍未就精炼铜关税作出最终决定,美铜相对伦铜维持0~200美元/吨左右的升水结构,这导致精炼铜贸易套利边际效益减弱,但升水结构也导致美铜不会大幅流出。另外,LME已批准美国欧文斯伯勒为铜的合格交割地点,或有助于缓解LME铜挤仓压力。综合来看,宏观对铜的扰动边际正在弱化,市场关注焦点在于美国精炼铜关税政策带来的基本面可能出现的预期变化,政策明朗前宜震荡格局看待。
镍&不锈钢:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
元股证券:ygzq.hk隔夜LME镍涨1.5%报15600美元/吨,沪镍涨1.18%报117960元/吨。库存方面,LME库存增加120吨至280110吨,SHFE 仓单减少594吨至92938吨。升贴水来看,LME0-3月升贴水维持负数;进口镍升贴水维持250元/吨。消息面,印尼镍工业论 坛(FINI)总主席表示,印尼掌握全球约60%镍供应份额,2025年印尼镍总产量达250万吨,精炼设施产能超270万吨,预计2026年加工镍总产量将同比下降约3.5%至4%,2027年受HPAL项目推动产能将跃升,MHP产能预计超90万吨。印尼下游化与能源转型统筹部长兼能矿部长巴利尔·拉哈达利亚表示,政府并未计划限制镍矿石生产,而是正酝酿针对镍精炼产品供应过剩的调控政策。INSG预计,2027年镍过剩将扩大至7万吨,需求达到400万吨,产量升至407万吨。基本面来看,镍矿价格、升水及硫磺价格环比走弱,而受气候、电力等压力,10月产业链部分环节存在减产情况,但当前减产对库存方面的反馈并不多。配额增量和理论成本支撑走弱压力犹在,短期或低位震荡运行,但需关注供给端减产变量、印尼政策,并警惕宏观扰动。
氧化铝&电解铝&铝合金:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
隔夜氧化铝AO2701收于2628元/吨,跌幅0.3%。持仓增仓3471手至28.1万手。隔夜LME收于3034美元/吨,涨幅0.86%,库存降低1500吨至23.64万吨。沪铝AL2611收于23415元/吨,涨幅0.41%,持仓减仓6154手至18.2万手。铝合金AD2612收于22870元/吨,涨跌幅持平。持仓减仓39手至21357手;现货方面,SMM氧化铝价格回落至2655元/吨。铝锭现货升水扩至290元/吨。佛山A00报价扩至至23610元/吨,对无锡A00报贴水1030元/吨。铝棒加工费多地持稳,新疆南昌广东无锡包头下调70-180元/吨;铝杆1A60系加工费持稳,低碳6/8系上调144元/吨。广西9月末投料满产项目进入10月开始形成明显增量,叠加近期几矿海运费下滑,成本支撑线进一步下移,氧化铝节奏由磨底转向寻底。节后铝锭超季节性去库降至十年低位,叠加仓单持续偏紧,11-12月差走扩,back结构进一步加深。但由于10月末FOMC前有色估值持续承压,短期铝价仍以震荡节奏对待。关注美联储加息预期变动、海外复产节奏及国内铝锭去库斜率。
工业硅&多晶硅:
(王珩,从业资格号:F3080733;交易咨询资格号:Z0020715)
19日工业硅震荡偏弱,主力2611收于8595元/吨,日内跌幅0.58%,持仓减仓16290手至12.8万手。百川工业硅现货参考价9246元/吨,较上一个交易日持稳。最低交割品价格下调至8800元/吨,现货升水扩至205元/吨。多晶硅震荡偏强,主力2611收于35040元/吨,日内涨幅2.26%。持仓减仓5588手至61134手;最低交割品价格上调至39455元/吨,现货升水收至4435元/吨。成本端硅煤下滑,北方增产仍在继续对冲西南减产,叠加三板块需求同步收缩,期现商低价货源逐步消化,期现端采购量持续下滑,成为主导性的边际负反馈,工业硅短期难以大幅回暖。多晶硅龙头闭门会议后,硅料厂减产有所提速,青海出现超预期减产动作。现货挺价有所增强,但现货有效成交匮乏,期货盘面也提前交易过减产预期,减产落地后反而形成利多出尽。若多晶硅磨底震荡持续,有望吸引部分套保买盘,但边际需求下降,上方有修复空间但难以迎来反转。若库存继续累积,高基差结构或进一步极端化。仍待新会议消息释出,警惕波动率走高。
碳酸锂:
(朱希,从业资格号:F03109968;交易咨询资格号:Z0021609)
昨日碳酸锂期货2701涨1.49%至100560元/吨,日减仓6558手至41.88万手。现货价格方面,电池级碳酸锂平均价涨800元/吨至102950元/吨,工业级碳酸锂平均价涨1000元/吨至99450元/吨,电池级氢氧化锂(粗颗粒)涨1000元/吨至93750元/吨。仓单方面,昨日仓单库存减少2088吨至23552吨。供给端,碳酸锂周度产量环比增加191吨至26086吨,10月预计碳酸锂产量环比减少370吨至118071吨。需求端,10月预计三元材料产量环比增加3%至84110吨、预计磷酸铁锂产量环比增加4%至64万吨、预计钴酸锂产量环比下降9%至5760吨、预计锰酸锂产量环比下降6%至10400吨;预计锂电池产量环比增加6%至320.4GWh。库存端,周度库存环比下降5145吨至134372吨,其中上游环比增加773吨至32115吨,正极厂环比减少3343吨至39609吨,贸易商环比下降3275吨至41950吨,电芯厂及其他环比增加700吨至20698吨。宏观情绪逐步消化,市场情绪修复。基本面来看,周度数据仍持续去库,但速度环比有所放缓,且排产上仍存在下调风险,强现实被削弱;而出口退税政策调整、中欧谈判拖累远期出口消费预期,导致弱预期再被夯实。关注仓单库存、供给端扰动和市场情绪。
品牌配资开户免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
新浪合作平台光大期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:赵思远 炒股情绪控制
元股证券在线-官网注册提示:本文来自互联网,不代表本网站观点。